
Envoyer 20 euros à un ami sans lui demander son IBAN, c’est la promesse de Wero, le service de paiement que la plupart des banques françaises intègrent désormais dans leur application. Encore faut-il savoir où le trouver, comment l’activer et ce qu’il permet vraiment de faire en cette fin d’année 2026. Voici le mode d’emploi, étape par étape.
Contenus
Wero, en quelques mots
Wero est un service de paiement européen développé par l’European Payments Initiative (EPI), un consortium de banques et de prestataires de paiement. Il permet d’envoyer, de demander et de recevoir de l’argent en moins de 10 secondes à partir d’un simple numéro de téléphone mobile ou d’une adresse e-mail. Techniquement, chaque paiement Wero est un virement SEPA instantané : l’argent part de votre compte et arrive directement sur celui du destinataire, sans portefeuille intermédiaire.
En France, Wero a pris la place de Paylib entre amis, et la transition s’est achevée en mars 2025. Pour revenir sur l’histoire du service et ses ambitions européennes, nous avons consacré un article complet à Wero, successeur de Paylib. Ici, place à la pratique.
Ce qu’il vous faut avant de commencer
Trois conditions suffisent : être client particulier d’une banque partenaire, avoir un numéro de mobile enregistré et vérifié auprès de cette banque, et disposer d’un smartphone avec l’application bancaire à jour. Le service est réservé au mobile : ni ordinateur, ni agence.
Côté banques, Wero est proposé par les grands réseaux (BNP Paribas, Société Générale, Crédit Agricole, LCL, Crédit Mutuel, CIC, Banque Populaire, Caisse d’Épargne, La Banque Postale) et, depuis 2025 et 2026, par plusieurs banques en ligne et néobanques comme Hello bank!, Fortuneo, Revolut, N26 ou Nickel. BoursoBank a annoncé son arrivée d’ici la fin de l’année 2026. Le site officiel de Wero tient à jour la liste des établissements compatibles.
Pour les comptes de mineurs, les règles varient : certaines banques réservent le service aux titulaires majeurs, d’autres l’ouvrent à leurs offres jeunes. Mieux vaut vérifier les conditions générales de votre établissement.
Activer Wero dans son application bancaire, étape par étape
Le parcours change légèrement d’une banque à l’autre, mais suit presque toujours la même logique.
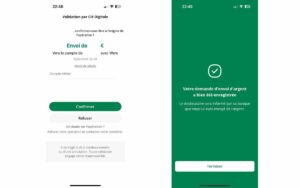
- Mettez à jour votre application bancaire, puis connectez-vous à votre espace.
- Cherchez la rubrique Wero : elle se trouve généralement dans les menus « Virements », « Paiements » ou « Envoyer ». Certaines banques affichent aussi une bannière d’activation sur l’écran d’accueil.
- Acceptez les conditions générales du service, puis confirmez le numéro de téléphone (et, selon la banque, l’adresse e-mail) qui servira d’identifiant Wero.
- Choisissez le compte qui recevra les paiements, et activez la réception d’argent si elle est proposée séparément.
- Validez l’activation avec votre code secret ou la biométrie de votre téléphone, comme pour toute opération sensible.
Quelques établissements font exception. Les clients de Monabanq passent par une application dédiée, Monabanq Pay, et ceux de La Banque Postale utilisent l’application Wero, téléchargeable sur les stores.
À quoi sert Wero aujourd’hui
Sa fonction principale reste le paiement entre particuliers : rembourser une part d’addition, participer à un cadeau commun, régler un objet d’occasion remis en main propre. Vous pouvez envoyer de l’argent à un contact, saisir un numéro ou une adresse e-mail, scanner le QR code personnel d’un proche ou, à l’inverse, lui adresser une demande de paiement qu’il n’aura plus qu’à valider. Les échanges fonctionnent aussi avec les clients des banques partenaires en Allemagne et en Belgique.
Wero s’ouvre progressivement aux achats. En France, les premiers sites marchands l’acceptent depuis septembre 2026 : au moment de payer, vous choisissez Wero, puis vous validez l’achat dans votre application bancaire, sans saisir de numéro de carte. Le déploiement reste progressif et l’option n’apparaît pas encore partout. Le paiement en magasin, lui, n’est pas ouvert ; il est annoncé pour 2027.
Plafonds, frais et bons réflexes
Wero est gratuit pour les particuliers, à l’envoi comme à la réception. Les plafonds, en revanche, dépendent de chaque banque et s’ajoutent à vos limites de virement habituelles : 300 euros sur 24 heures glissantes chez Fortuneo, jusqu’à 2 500 euros par jour chez N26, 500 euros par opération dans plusieurs grands réseaux au lancement du service. Les vôtres figurent dans votre application ou dans vos conditions tarifaires.
Autre règle à connaître : un numéro de téléphone ne peut être rattaché qu’à un seul compte pour recevoir de l’argent. Si vous avez des comptes dans deux banques, choisissez celui qui encaisse les paiements et désactivez la réception Wero chez l’autre. Pour envoyer, en revanche, plusieurs comptes peuvent être associés.
Enfin, un paiement Wero est irrévocable, comme tout virement instantané. Il est donc à réserver aux personnes que vous connaissez. Un acheteur inconnu qui insiste pour vous régler par Wero en dehors d’une plateforme de vente, ou un prétendu conseiller bancaire qui vous demande de valider une opération pour « sécuriser votre compte », doivent vous alerter immédiatement.
Questions fréquentes
Faut-il télécharger l’application Wero ?
Pas en général : la plupart des banques intègrent Wero directement dans leur propre application. L’application Wero autonome concerne les clients des établissements qui ont fait ce choix, et suppose toujours un compte dans une banque partenaire.
Mon destinataire doit-il aussi utiliser Wero ?
Oui, pour recevoir un paiement Wero, il doit avoir activé le service auprès d’une banque partenaire. Dans le cas contraire, un virement instantané classique vers son IBAN reste la solution.
Que faire si j’ai envoyé de l’argent à la mauvaise personne ?
Le paiement ne peut pas être annulé. Contactez d’abord le destinataire pour lui demander de vous rembourser, puis signalez l’erreur à votre banque, qui peut engager une démarche de récupération des fonds, sans garantie de résultat.
Peut-on payer en magasin avec Wero ?
Pas encore en France. Le paiement en ligne se déploie depuis septembre 2026 et le paiement en caisse est annoncé pour 2027. D’ici là, la carte bancaire, Apple Pay ou Google Pay restent les solutions pour payer sans contact.